
【特别提示】本订阅号中所涉及的证券研究信息,均取自于光大证券已正式外发研究报告,由光大证券海外研究团队(TMT/消费/医药/制造等)编写,仅面向光大证券专业投资者客户,用作新媒体形势下研究动态的宣传。研究报告有时效性,任何研究报告内容仅代表报告外发时特定时点的研究信息汇总,任何关于研究报告、研究观点的解读,请联系对口销售或具体研究员。非光大证券专业投资者客户,请勿订阅、接收或使用本订阅号中的任何信息。本订阅号难以设置访问权限,若给您造成不便,敬请谅解。光大证券研究所不会因关注、收到或阅读本订阅号推送内容而视相关人员为光大证券的客户。
报告发布信息
报告标题:《在线音乐收入降速,利润下降系营销费用增加——网易云音乐(9899.HK)26H1业绩点评》
报告发布日期:2026年8月21日
分析师:付天姿,CFA,FRM(执业证书编号:S0930517040002)
分析师:杨朋沛(执业证书编号:S0930524070002)
相关研报
【光大海外】网易云音乐:2025年收入略不及预期,持续强化差异化内容生态
【光大海外】电话会:美图、金蝶、网易云音乐、心动、B站更新解读
【光大海外】网易云音乐(9899.HK)25H1业绩点评
【光大海外】网易云音乐(9899.HK)25Q1财务数据点评
【光大海外】电话会:腾讯音乐(TME.N)、网易云音乐(9899.HK)投资逻辑解读
【光大海外&互联网】网易云音乐(9899.HK):24年盈利能力显著改善
【光大海外&互联网】云音乐(9899.HK)2023年业绩点评
【光大海外&互联网】云音乐(9899.HK)2023年半年报点评
【光大海外&互联网】云音乐(9899.HK)2022年业绩点评
【光大海外&互联网】云音乐(9899.HK)2022年中期业绩点评
]article_adlist-->
要点
元股证券:ygzq.hk
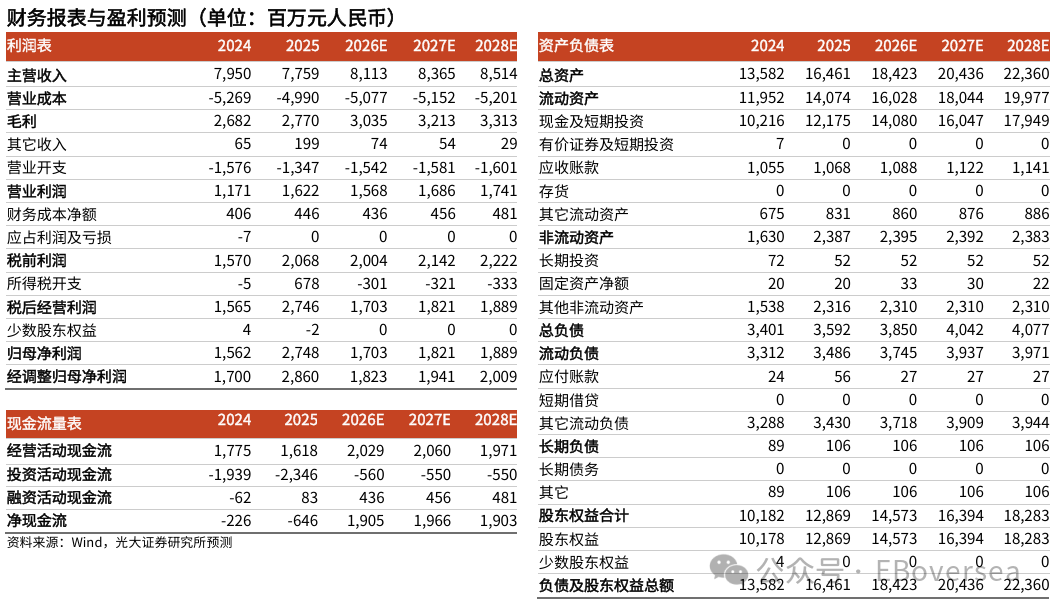
事件:公司发布26H1业绩公告,实现收入39.59亿元人民币(yoy+3.4%,vs彭博一致预期41.35亿元);实现毛利润14.74亿元,同比增长5.9%,对应毛利率37.2%,略高于彭博一致预期的36.8%;公司实现营业利润7.46亿元,同比下降11.6%,主要系为提升品牌知名度及获取用户而增加推广及广告投入;实现经调整归母净利润8.60亿元,同比下降55.8%,主要系上年同期确认递延所得税抵免8.49亿元形成高基数,剔除该一次性影响后利润同比降幅显著收窄。
在线音乐收入降速,平台用户活跃度稳定。26H1公司实现在线音乐服务收入30.67亿元(yoy+3.4%),其中会员订阅收入同比增长5.3%至26.01亿元,主要系会员规模扩大拉动,但会员结构变化使得月度ARPPU有所摊薄;社交娱乐服务及其他收入同比增长3.7%至8.91亿元。用户方面,平台DAU规模稳步增长,DAU/MAU比率保持30%以上且同比、环比均有所提升,移动端用户日均音乐聆听时长稳步提高;同时,会员留存率及续费率同比、环比均保持稳中有升。
公司持续深化内容运营,并通过AI创新及会员权益升级提升平台商业化能力:
1)深化版权方合作,拓展艺人运营及会员转化场景:26H1公司续约环球音乐、华纳音乐、CJ Entertainment等主流唱片公司,并引入丰华唱片、DSP Media等华语及K-Pop内容,持续补充OST、综艺音乐及说唱、欧美等特色曲库。在版权获取基础上,公司进一步深化艺人联合运营;同时推出歌词邮票等互动玩法,拓展艺人与歌迷的互动及消费场景。
2)持续完善独立音乐人生态,拓展音乐人曝光及商业机会:截至26年6月底,平台注册独立音乐人超过125万名,累计上传作品超过730万首。26H1公司进一步拓展音乐人曝光及商业资源,通过网易游戏IP合作推动音乐内容创作,并启动原创音乐校园巡演。
3)AI应用由推荐向音乐消费及付费权益延伸:26H1公司持续升级自研生成式推荐大模型Climber,并推出AI灵感歌单,强化个性化音乐发现;同时将AI能力融入音乐消费及会员权益,推出AI情绪调音师、AI宠物播放器及AIGC个人主页背景等功能,丰富情绪化及个性化体验,并带动用户付费转化。
公司加大品牌及用户获取投入,短期拖累利润表现。26H1毛利率同比提升0.8pct至37.2%,核心业务毛利水平继续改善。26H1销售及市场费用同比增长80.7%至2.95亿元,主要系公司为提升品牌知名度及获取用户增加推广及广告投入;研发费用同比增长3.2%至3.91亿元,主要受AI相关投入增加影响;管理费用同比下降10.3%至0.83亿元,主要系法律及专业服务费用减少。
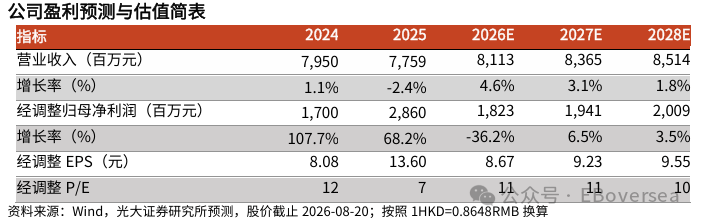
盈利预测、估值与评级:网易云音乐注重差异化音乐内容、极致的产品功能体验。考虑公司在线音乐业务收入放缓,以及预计增加一定的内容生产及市场营销投入,下修26-28年经调整归母净利润预测至18.2/19.4/20.1亿元(较上次预测-17%/-21%/-26%)。考虑公司中长期规模效应下盈利能力仍有提升空间,维持“买入”评级。
风险提示:行业竞争加剧;用户付费提升不及预期;产品优化不及预期。
 股票配资在线
免责声明
本订阅号是光大证券股份有限公司研究所(以下简称“光大证券研究所”)海外研究团队依法设立、独立运营的官方唯一订阅号。其他任何以光大证券研究所XX研究团队名义注册的、或含有“光大证券研究”、与光大证券研究所品牌名称等相关信息的订阅号均不是光大证券研究所海外研究团队的官方订阅号。
本订阅号所刊载的信息均基于光大证券研究所已正式发布的研究报告,仅供在新媒体形势下研究信息、研究观点的及时沟通交流,其中的资料、意见、预测等,均反映相关研究报告初次发布当日光大证券研究所的判断,可能需随时进行调整,本订阅号不承担更新推送信息或另行通知的义务。如需了解详细的证券研究信息,请具体参见光大证券研究所发布的完整报告。
在任何情况下,本订阅号所载内容不构成任何投资建议,任何投资者不应将本订阅号所载内容作为投资决策依据,本公司也不对任何人因使用本订阅号所载任何内容所引致的任何损失负任何责任。
本订阅号所载内容版权仅归光大证券股份有限公司所有。任何机构和个人未经书面许可不得以任何形式翻版、复制、转载、刊登、发表、篡改或者引用。如因侵权行为给光大证券造成任何直接或间接的损失,光大证券保留追究一切法律责任的权利。

海量资讯、精准解读,尽在新浪财经APP
元股证券投资官网提示:本文来自互联网,不代表本网站观点。