来源:小兵研究震荡行情怎么操作
作者:投行小兵
【小兵评析】
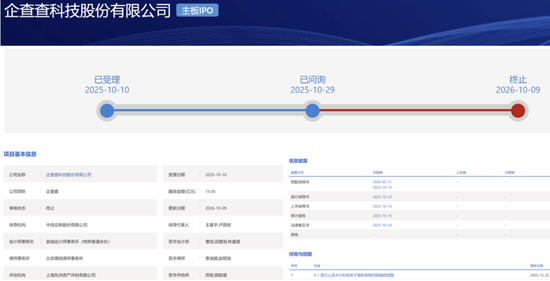
1.出乎某些人的预料也没有超乎很多人的预测,企查查IPO终止审核了。企查查申请的主板IPO在2025年10月10日受理,而到2026年10月9日终止真的是刚好一年的时间。企查查经历了完整的一轮问询回复,投行一哥中信证券保荐仍旧铩羽而归。最近中信证券撤回的项目也好几个了,有的人开玩笑说投行一哥别成了投行一哥们。
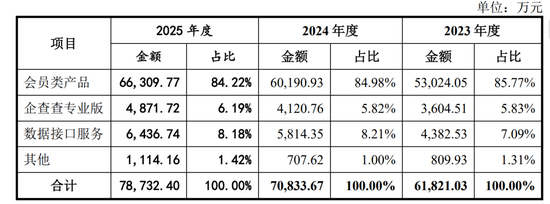
2.企查查具体的业务内容以及行业的地位不用多做介绍大家也都很清楚了,只是说明一下,公司85%左右的收入来自会员费的收入,而有75%左右的会员费来自C端的收费。报告期内,公司C端收入占主营业务收入的比例分别为78.89%、76.87%和75.06%,而C端客户相对零散。公司除了C端客户,披露的机构客户主要是银行以及相关的金融机构,前五大客户中百融云创是为金融机构提供SaaS服务的港股上市公司,而空中云汇则是负责跨境资金服务的企业。有一点很有意思的是,2025年公司新增的第一大客户则是华为公司,销售金额(不含税)超过950万元,销售占比1.22%企查查为华为公司提供的同样是专业会员服务和信息服务。

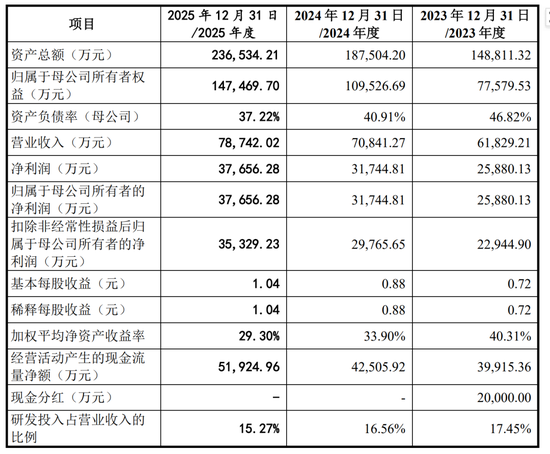
3.当企查查在招股书中披露财务数据的时候,我还是有一点吃惊的,还是我的格局太小了。我原本以为就是就是靠着给又扣又穷的苦逼中介和企业法务相关人员卖会员能够有多少收入和利润,没想到竟然可以每年实现8亿收入的同时可以实现3.5亿元净利润,毛利率高达90%以上,净利率接近50%。2023年至2025年,公司实现营业收入分别为6.18亿、7.08亿和7.87亿,扣非净利润分别为2.29亿、2.98亿和3.53亿元。收入和净利润还都保持稳定增长的趋势,看来普通消费者对于企查查的会员服务还是很满意且愿意付出成本进行消费的。
4.虽然业务内容完全不同不过模式倒也有些类似,毕竟招股书中企查查也把合合信息列为了同行业可比公司。靠着全能扫描王起家的合合信息可以成功在科创板IPO上市,最高都有接近500亿的市值,现在也有160亿。而现在的企查查,科创板显然是没有机会的,就算是主动申请主板IPO上市,现在看来也机会渺茫了。企查查为什么会撤回申请终止审核,市场上有很多猜测和说法,也有人说这个案例是经历了交易所现场督导的是企业自身不够硬经不起核查,当然更多的观点是企查查的数据合规问题是导致IPO失败的核心因素,尤其是在当下对于数据安全和保护更加重视的情况下。
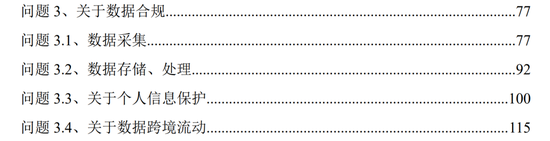
5.关于数据合规的问题,市场很关注那么IPO审核机构自然也会重点关注,这里简要总结一下核心关注的问题:
①业务依赖抓取全国工商、司法、知识产权等政府公开公示数据,数据采集、清洗、结构化、商业化使用边界是监管核心关切。
②公开信息二次加工是否存在侵犯个人信息、企业信息权益风险;数据来源合法性、爬虫行为合规性;业务模式是否具备稳定、可持续的数据获取基础。
③商业征信/企业大数据服务属于强监管领域,监管对数据合规、信息使用边界从严审核,合规瑕疵会直接影响业务可持续性。
④行业高度同质化,与天眼查、爱企查形成直接竞争;爱企查背靠百度,免费策略持续挤压企查查的付费空间;以及与天眼查等竞品的同类诉讼、知识产权纠纷风险。
6.还有人说,既然A股上不去,那就去港股呗。怎么可能,企查查客户收集、清洗和整理了海量的企业、股东和企业家的信息,这些信息怎么可能会被暴露在更多人的面前,滴滴强行美股上市的教训还不够吗?要我说,老老实实赚钱就很好的,为什么一定要去IPO。还是那句话,很多事情可以做但是不能说,更经不起仔细的核查和推敲,毕竟很多企业的模式和业务本身就不应该有IPO的机会。当然,要说信息安全的问题,扫描王天天扫文件那信息也是海量的,当然已经上市了那就一切都好说了。
【案例情况】
一、主营业务
公司是一家专业的商业大数据综合服务商,以“发掘数据价值,成就高效决策”为企业使命,致力于提供准确、高效、便捷的商业数据服务,帮助用户快速了解各类商事主体的信用、风险、商机、资讯等,从而提高决策效率,赋能业务发展。
报告期内,公司按产品类别划分的主营业务收入情况如下:
报告期各期公司向前五名客户销售的情况如下:
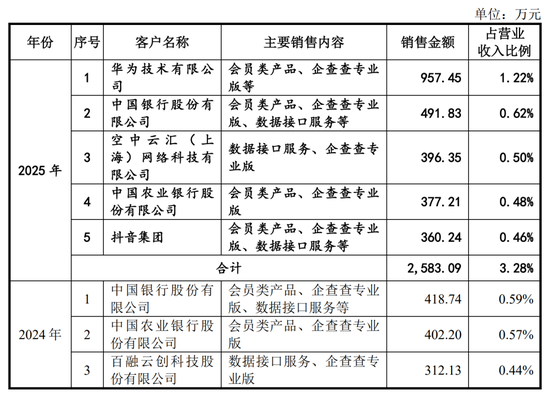
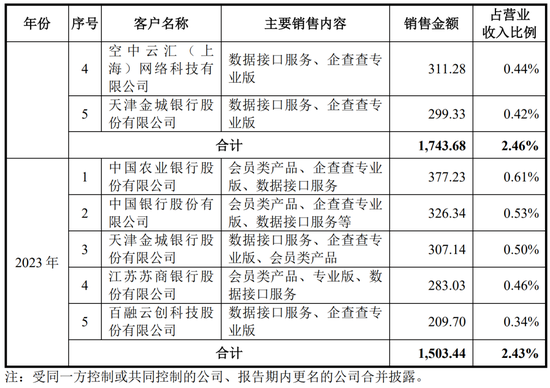
报告期内,公司C端收入占主营业务收入的比例分别为78.89%、76.87%和75.06%,而C端客户相对零散,公司的前五大客户皆为B端的中大型企业客户。报告期内,公司不存在对单一客户重大依赖,不存在重大变化,符合行业情况。
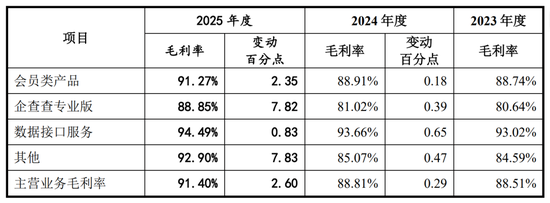
报告期内,公司分产品的主营业务毛利率情况如下:
二、财务数据
三、主要经营风险
元股证券:ygzq.hk1、企业征信业务的监管政策变动风险
发行人专注于提供专业的商业大数据综合服务,主要表现为采集、整理、保存和加工企业信用信息并提供给信息使用者,部分场景属于国务院《征信业管理条例》规范的企业征信业务范畴,接受中国人民银行的监督管理。若未来各地有关企业征信业务或企业征信机构的监管政策发生变化,或现有业务规则、行业标准、备案要求发生更新,对企业信用信息的采集、整理、保存、加工和提供等企业征信业务相关活动提出更加严格的要求,而发行人未能及时调整以适应或满足相应的规则和标准,或未按照相关规定开展业务,将对发行人的持续经营产生不利影响。
2、数据基础制度相关的政策变动风险
随着《网络安全法》《数据安全法》等相关法律法规的颁布实施,我国数据安全相关监管制度体系日益完善,为互联网及大数据产业企业提出了更高的合规性要求。国家数据局自2023年10月挂牌成立以来,围绕中共中央、国务院《关于构建数据基础制度更好发挥数据要素作用的意见》提出的政策举措,正在研究起草数据产权、流通交易、收益分配、安全治理等多项制度和规则文件,并陆续颁布实施。若公司未来在业务开展中,不能结合数据基础制度方面的新法新规而及时、有效地适应或调整现有业务模式,可能面临潜在合规风险,以及由此导致的数据获取成本提升的财务风险。
股票杠杆配资入门3、个人信息保护风险
2021年11月1日,《个人信息保护法》正式实施,对个人信息处理者的处理活动进行了全面规范,在个人信息保护方面提供了更有力的法律保障。发行人作为依法办理备案的企业征信机构,在业务开展过程中依法采集和处理企业信息,不可避免地可能触及企业自然人股东、董事、监事、高级管理人员的个人信息。此外,发行人基于为用户提供会员类产品的目的,存在基于用户授权处理个人信息的情形。
4、大部分销售收入来自于“企查查”会员类产品的风险
报告期各期,发行人来自于“企查查”会员类产品的销售收入占主营业务收入的比例持续较高,均超过80%。尽管公司近年来已通过开发和运营“标找找”等产品进一步丰富了C端产品矩阵,并通过推广企查查专业版、数据接口服务等产品提升B端业务规模,但整体而言“企查查”会员类产品对发行人保持较高的收入贡献。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:尉旖涵 震荡行情怎么操作
元股证券投资官网提示:本文来自互联网,不代表本网站观点。